Cara Mengatur Gaji Bulanan Agar Keuangan Aman Untuk Jangka Panjang
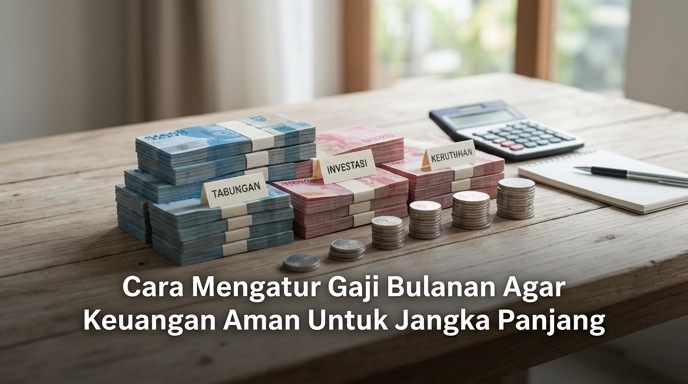
Bagi para profesional maupun pekerja muda, mengatur penghasilan bulanan hasil jerih payah kerap menjadi tantangan tersendiri. Banyak orang merasakan penghasilan bulanan habis dalam hitungan hari tanpa meninggalkan sisa sedikit pun untuk ditabung. Fenomena gaji sekadar menumpang lewat di rekening pribadi menjadi keluhan umum yang mengganggu ketenangan finansial keluarga. Oleh karena itu, menerapkan cara mengatur gaji bulanan secara tepat menjadi modal mendasar untuk menjaga kestabilan ekonomi pribadi dan masa depan.
Survei finansial mencatat bahwa sekitar 67% pekerja perkotaan mengalami kesulitan menyisihkan uang dari gaji bulanan mereka akibat kurangnya perencanaan anggaran. Kondisi tersebut umumnya terjadi bukan karena jumlah pendapatan kurang memadai, melainkan akibat ketiadaan sistem pengelolaan yang terencana dengan disiplin. Tanpa pembagian anggaran yang jelas, pengeluaran impulsif akan dengan mudah menggerogoti saldo dana Anda. Tak hanya itu, ketiadaan batasan belanja harian membuat keuangan terus bocor secara beruntun.
Mencatat Arus Kas dan Evaluasi Pengeluaran Harian
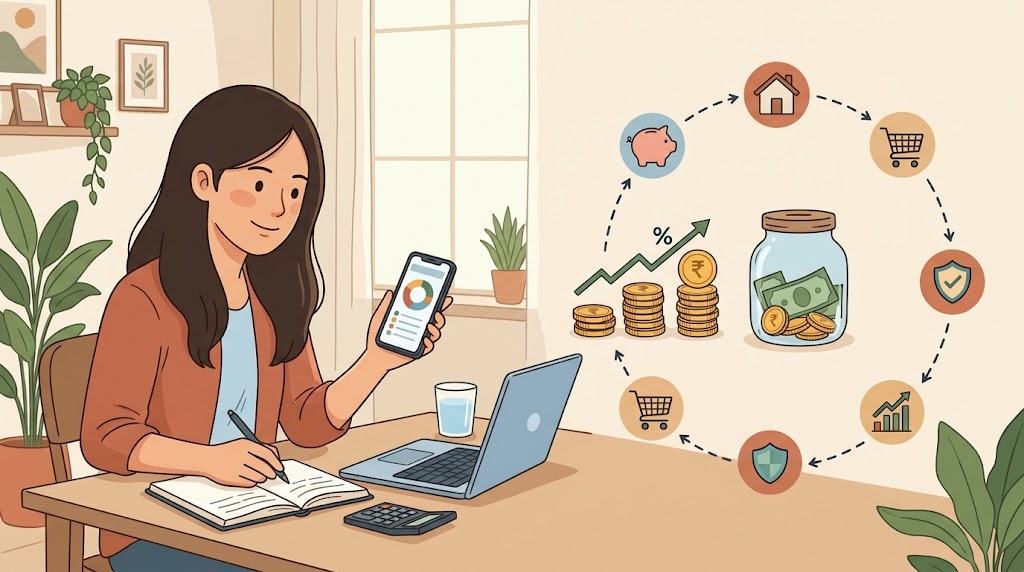
Tahap awal untuk merapikan finansial yaitu memantau secara mendetail ke mana saja pengeluaran bulanan Anda bermuara. Anda disarankan mencatat setiap pengeluaran secara konsisten, dari konsumsi harian sampai belanja rekreasi skala kecil. Sebagai informasi, aplikasi pencatatan keuangan digital saat ini dapat membantu Anda memetakan setiap pos pengeluaran secara terstruktur dan cepat. Langkah ini memberikan gambaran riil mengenai kebiasaan finansial yang sering kali tidak Anda sadari sebelumnya.
Setelah data mencatat seluruh transaksi secara rapi, lakukan evaluasi menyeluruh untuk memisahkan antara kebutuhan utama dan keinginan semata. Anda bisa mengurangi atau mengeliminasi pos alokasi dana yang kurang memberikan nilai tambah signifikan dalam rutinitas harian. Di sisi lain, evaluasi berkala membantu Anda menekan kebocoran dana kecil yang dampaknya cukup besar jika terakumulasi selama satu tahun penuh. Hasilnya, kondisi arus kas bulanan Anda pun bakal jauh lebih rapi dan sehat.
Menerapkan Metode Alokasi Anggaran Proporsional
Penggunaan formula pembagian anggaran yang terstruktur membantu Anda menjaga keseimbangan antara kebutuhan masa kini dan persiapan masa depan. Salah satu metode yang sangat populer dan mudah Anda terapkan adalah prinsip alokasi 50-30-20. Metode ini terbukti efektif membantu jutaan profesional dalam menjalankan cara mengatur gaji bulanan secara praktis dan terukur setiap bulan.
-
Alokasi Lima Puluh Persen Kebutuhan Pokok
Porsi terbesar sebesar 50% ini harus dialokasikan untuk memenuhi segala kebutuhan pokok harian Anda. Anggaran ini mencakup biaya sewa tempat tinggal, tagihan listrik, air, katering bulanan, serta biaya transportasi harian menuju tempat kerja. Sementara itu, memprioritaskan pembayaran pos utama ini memastikan kelangsungan hidup dasar Anda tetap terjamin tanpa menimbulkan rasa cemas sepanjang bulan.
-
Porsi Tiga Puluh Persen untuk Keinginan dan Gaya Hidup
Menikmati hasil kerja keras tentu merupakan hal yang wajar agar mental Anda tetap seimbang dan terhindar dari kelelahan kerja. Anda dapat menyiapkan porsi 30% ini untuk memfasilitasi hobi, menonton film di bioskop, makan di restoran favorit, atau berlangganan layanan hiburan. Menariknya, membatasi alokasi hiburan secara disiplin justru membuat Anda lebih menikmati setiap momentum rekreasi tanpa rasa bersalah. Tak hanya itu, langkah ini secara efektif mencegah Anda terjebak dalam perilaku konsumtif yang berlebihan.
-
Alokasi Dua Puluh Persen Tabungan dan Investasi
Anda harus segera menyisihkan porsi 20% ini di awal waktu tepat setelah menerima transferan gaji dari tempat kerja. Pengalokasian dana ini secara khusus menyasar pembentukan dana darurat sebesar 3 hingga 6 kali pengeluaran bulanan, tabungan jangka panjang, serta instrumen investasi. Membiasakan diri menyisihkan uang di awal waktu akan menjauhkan Anda dari kebiasaan buruk menyisa-nyisakan uang sisa di akhir bulan.
Melunasi Utang Konsumtif dan Menghindari Cicilan Baru
Keberadaan tagihan utang konsumtif dengan bunga tinggi menjadi penghambat utama bagi seseorang dalam mencapai kebebasan finansial sejati. Pakar keuangan merekomendasikan batas maksimal rasio cicilan utang tidak melebihi 30% dari total penghasilan bersih bulanan Anda. Oleh karena itu, Anda perlu memprioritaskan pelunasan pinjaman berbiaya tinggi seperti kartu kredit atau pinjaman online secepat mungkin. Mengurangi beban cicilan bulanan akan memberikan ruang gerak yang jauh lebih lega bagi arus kas Anda.
Di sisi lain, Anda harus menahan diri dari mengambil kewajiban kredit baru untuk barang-barang yang nilainya mengalami penyusutan cepat. Jika ingin membeli barang elektronik atau pakaian merek terkenal, kumpulkan dana secara tunai terlebih dahulu sampai mencukupi. Langkah ini menghindarkan Anda dari beban bunga merugikan yang berpotensi memperberat beban arus kas harian.
Memisahkan Rekening Operasional dan Rekening Tabungan
Menyimpan seluruh uang dalam satu rekening bank yang sama sangat berisiko memicu pengeluaran yang tidak terkontrol. Kemudahan akses kartu debit atau transaksi digital membuat seseorang sering tidak sadar telah menghabiskan dana tabungan. Oleh sebab itu, Anda wajib memisahkan rekening transaksi harian dari rekening penyimpanan modal masa depan demi menjaga keamanan dana simpanan.
Sebagai langkah antisipasi, gunakan rekening tanpa kartu ATM atau fasilitas aplikasi bergerak untuk menyimpan pos tabungan jangka panjang. Anda sengaja menciptakan kendala akses agar tidak tergiur mengambil uang tersebut saat sedang berbelanja harian. Tak hanya itu, cara sederhana ini sangat efektif menjaga keutuhan dana simpanan agar terus bertambah dari bulan ke bulan.
Membangun Komitmen dan Kesiapan Finansial
Menerapkan cara mengatur gaji bulanan secara konsisten memang membutuhkan ketelitian serta komitmen pribadi yang sangat kuat. Namun demikian, perubahan kebiasaan finansial secara bertahap akan membuahkan hasil manis berupa rasa tenang tanpa kejutan tagihan di akhir bulan. Menguasai manajemen uang pribadi secara disiplin memberikan jaminan stabilitas hidup yang jauh lebih berkelanjutan.
Jika dibandingkan dengan pola hidup konsumtif tanpa arah, pengelolaan uang yang bijak memberikan perlindungan nyata terhadap berbagai ketidakpastian kondisi ekonomi mendatang. Pegang kendali penuh atas finansial Anda mulai dari sekarang demi mewujudkan masa depan yang bebas dari masalah keuangan serta lebih sejahtera.
Berapa persentase ideal dari pendapatan yang harus ditabung setiap bulan?
Besaran ideal yang disarankan oleh para perencana keuangan untuk Anda tabung adalah minimal 20% dari total pendapatan bersih harian atau bulanan yang diterima.
Bagaimana jika biaya kebutuhan pokok melebihi porsi lima puluh persen?
Jika biaya kebutuhan pokok melebihi 50%, Anda perlu melakukan efisiensi ketat pada biaya hidup harian atau mencari opsi penghasilan tambahan untuk menutup celah kekurangan tersebut.
Apakah membuat catatan keuangan harian itu wajib dilakukan?
Mencatat keuangan harian sangat penting bagi pemula agar kebiasaan pengeluaran terdeteksi secara jelas dan lebih mudah Anda kendalikan secara rutin.
Kapan waktu terbaik untuk menyisihkan uang tabungan bulanan?
Momen paling tepat untuk menyisihkan dana tabungan yakni tepat setelah Anda menerima gaji bulanan di hari pertama.
Bagaimana cara menahan diri dari godaan belanja diskon impulsif?
Anda dapat menerapkan jeda waktu berpikir selama 24 jam sebelum memutuskan untuk membeli barang keinginan yang sedang menawarkan diskon besar.